凤凰光学2024半年报解读 营收7.88亿元,净利减亏背后的光学仪器销售韧性
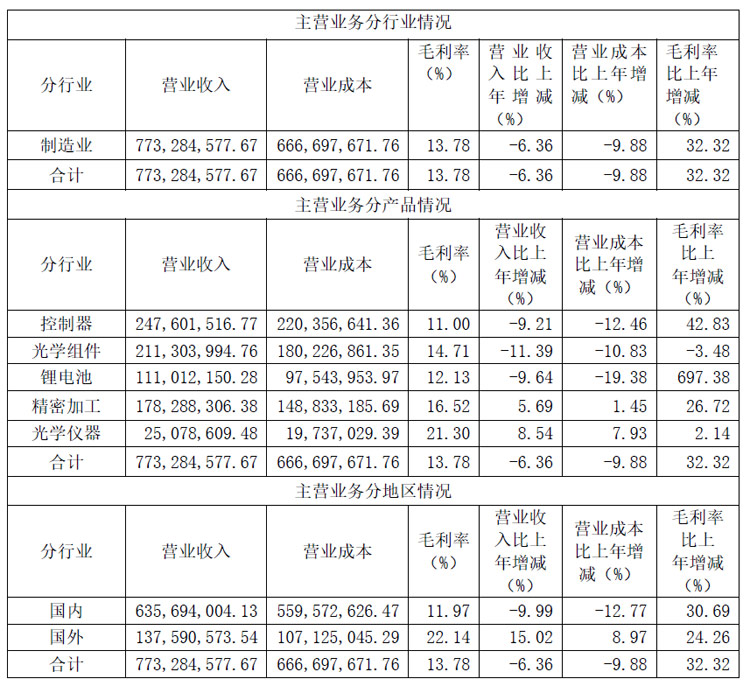
2024年8月,凤凰光学(600071)发布2024年半年度报告。报告显示,公司上半年实现营业收入7.88亿元,归属于上市公司股东的净利润较上年同期实现减亏。在光学行业整体承压、市场竞争加剧的背景下,凤凰光学通过优化产品结构、拓展光学仪器销售渠道,交出了一份“营收稳、亏损收窄”的半年度答卷。
一、整体业绩概况:营收微调,净利减亏成亮点
2024年上半年,凤凰光学实现营业收入7.88亿元,与上年同期相比基本保持稳定略有调整。值得关注的是,公司归母净利润同比实现减亏,扣非后净利润同样呈现改善趋势。这一变化表明,公司在成本管控、产品结构调整以及光学仪器销售方面的努力正在逐步显现成效。
从费用端看,公司持续加强精细化管理,销售费用、管理费用同比有所优化。尽管研发投入保持较高强度,但研发资源的投放更加聚焦核心产品线和增量市场,为后续盈利改善埋下伏笔。
二、光学仪器销售:传统优势业务的压舱石作用
光学仪器作为凤凰光学的起家业务和传统优势板块,在2024年上半年承担了“稳增长、保毛利”的关键角色。
1. 显微镜产品线稳中有进
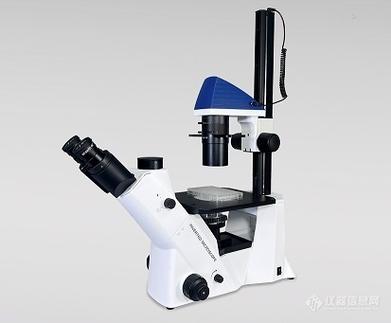
公司显微镜产品覆盖生物显微镜、金相显微镜、偏光显微镜等多个品类,广泛应用于教育、医疗、工业检测等领域。2024年上半年,公司在国内教育市场招标项目中中标率保持稳定,同时积极拓展第三方检测机构、制药企业等工业客户,部分对冲了教育采购节奏波动的影响。
2. 光学仪器销售渠道持续下沉与出海
在销售策略上,凤凰光学一方面推进渠道下沉,加强对区域经销商的支持与管理,提升终端覆盖能力;另一方面加大海外市场开拓力度,参加多场国际光电展会,借助跨境电商平台触达中小客户。报告期内,光学仪器出口业务保持增长态势,部分优势产品在东南亚、欧洲市场获得新客户订单。
3. 高附加值产品占比提升
公司在保持传统光学仪器销量基本盘的着力推动产品结构向高附加值方向升级。例如,全自动显微镜、数码互动显微系统等中高端产品销量占比有所提升,带动光学仪器板块整体毛利率保持相对稳定。
三、光学组件与智能控制:短期承压与长期蓄力并存
除光学仪器外,凤凰光学业务还涵盖光学组件和智能控制两大板块。2024年上半年,光学组件业务受下游消费电子和安防市场需求疲软影响,收入有所波动;智能控制业务则受原材料价格和竞争格局影响,盈利水平短期承压。
不过,公司在车载镜头、机器视觉镜头等新兴应用领域的客户导入稳步推进,部分项目已进入小批量供货阶段。智能控制板块亦在加快向工业控制、新能源等非传统领域延伸,以降低单一市场波动风险。这些布局虽在上半年尚未形成显著业绩贡献,但为后续营收结构优化积蓄了势能。
四、减亏驱动因素分析:降本增效与销售牵引双轮驱动
凤凰光学2024年上半年净利减亏,主要受益于以下几个方面:
一是光学仪器销售的结构性增长。 中高端显微镜及工业检测仪器销量占比提升,有效平滑了低端产品价格竞争带来的利润压力。
二是降本增效持续深化。 公司推进供应链集中采购、工艺优化和产能利用率提升,单位制造成本有所下降。强化预算管理,压缩非经营性开支。
三是汇兑等非经营性因素影响减弱。 相比上年同期,汇率波动对财务费用的冲击有所减缓,一定程度上助力利润改善。
五、下半年展望:聚焦光学仪器优势,推动减亏向盈利转化
展望2024年下半年,凤凰光学面临的外部环境依然复杂——宏观需求复苏节奏不确定、行业竞争持续。但从半年报释放的信号看,公司战略路径较为清晰:
其一,继续巩固光学仪器销售的基本盘。把握教育数字化、工业检测需求增长等契机,加大中高端显微镜和专用检测仪器的推广力度,提升国内市场份额并扩大海外销售。
其二,加快新兴光学组件业务的客户转化。推动车载、机器视觉等领域定点项目加速落地,争取下半年形成更多有效收入。
其三,坚持降本控费不放松。将通过产品标准化、零部件国产化替代和智能制造改造,进一步压缩成本空间,推动净利减亏向扭亏为盈逐步过渡。
##
凤凰光学2024年半年报呈现出一条清晰的逻辑线:7.88亿元的营收体量保持基本稳定,光学仪器销售作为传统优势业务发挥着“压舱石”作用,中高端产品结构和渠道拓展成为减亏的重要抓手。在光学行业景气度分化的当下,公司能否将减亏势头延续至盈利修复,仍需观察下半年需求端复苏节奏和新兴业务的落地速度。但可以肯定的是,守住光学仪器销售的基本盘,是凤凰光学穿越周期、稳健前行的关键所在。
如若转载,请注明出处:http://www.yideshili.com/product/7.html
更新时间:2026-11-09 18:35:22