戈碧迦上市估值与光学仪器销售 深耕光学赛道,价值成长可期
在全球光学产业向高端化、精密化升级的背景下,光学仪器及元件市场的规模持续扩容。作为国内光学棱镜及光学元件领域的重要企业,戈碧迦精密(以下简称“戈碧迦”)的上市进程及其估值逻辑备受关注。本文将从公司业务基本面、光学仪器销售前景及估值分析维度展开,探讨其上市后的价值成长空间。
一、公司概况:光学棱镜为主,拓展多元应用
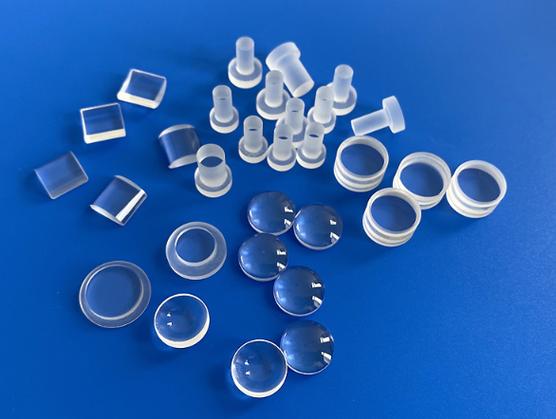
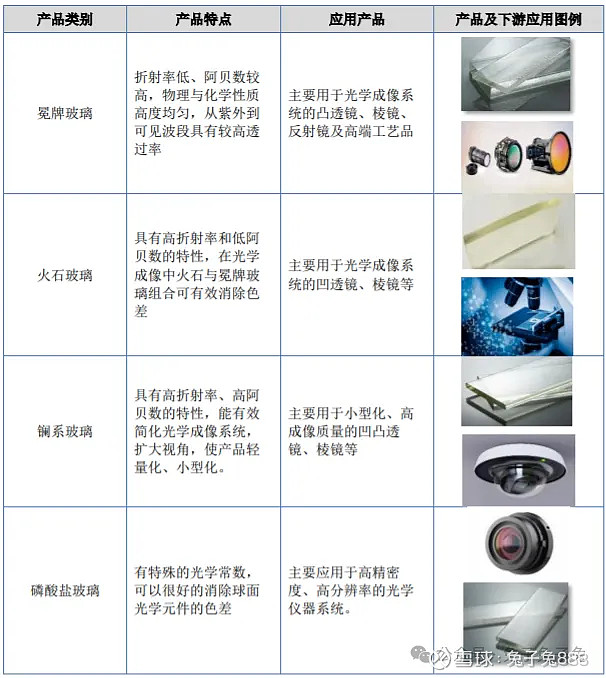
戈碧迦主要从事光学玻璃及光学元件的研发、生产和销售,核心产品包括光学棱镜、透镜、平片等,广泛应用于消费电子、车载光学、安防监控、医疗设备及新兴的AR/VR等领域。其中,光学棱镜是公司的传统优势产品,客户覆盖下游知名光学模组厂商。公司积极布局微棱镜、晶圆级光学元件等高附加值产品,推动产品结构向高端升级。
从收入结构看,光学棱镜业务贡献主要营收,但微棱镜及其他精密光学元件的收入占比呈上升趋势。这一转变对于提升公司整体毛利率和估值中枢具有关键意义。
二、光学仪器销售市场:需求扩容与技术升级双驱动
光学仪器及元件下游需求呈现多元化增长。消费电子领域,智能手机光学创新(如潜望式长焦、3D sensing)持续拉动棱镜及镜头需求;车载光学受智能驾驶渗透率提升提振,激光雷达、车载摄像头带动光学元件用量增加;AR/VR设备加速商业化,光波导等微光学元件有望打开长期成长空间。据行业机构预测,全球光学元件市场规模未来几年将保持稳步增长态势,其中微棱镜等细分品类增速高于行业平均。
戈碧迦的销售策略聚焦于“大客户+新品类”双轮驱动。一方面,深化与核心光学模组厂商的合作,巩固棱镜市场份额;另一方面,凭借微棱镜等新品切入高成长赛道,提升单机价值量。盈利能力方面,高端产品放量有助于优化毛利率水平,而规模效应则进一步摊薄固定成本。
三、上市估值分析:P/E与P/S双维审视
对戈碧迦的估值需结合成长性与行业可比公司进行考量。参考A股光学元件板块,可比企业包括水晶光电、蓝特光学、腾景科技等。这些公司因下游应用领域差异、技术壁垒不同,估值存在分化:聚焦消费电子微棱镜的企业往往享有较高估值溢价,而传统棱镜企业估值中枢相对较低。
考虑到戈碧迦正处于产品结构向微棱镜等高端品类切换的阶段,且下游应用覆盖消费电子与车载光学等景气赛道,上市后估值有望一定程度向高成长可比公司靠拢。若以盈利维度分析,参考可比公司静态市盈率大约处于30-50倍区间(具体视市场环境波动),结合戈碧迦的营收增速和净利率提升趋势,可给予相对合理的估值区间。但需注意,近年来光学板块持续调整,整体板块估值已回归理性,投资者对于高估值次新股更为审慎,此为折价因素。
我们认为关键的估值弹性在于产能释放节奏与微棱镜客户拓展进度。假如公司能够在上市后两年内顺利实现微棱镜产品的放量,并通过新增产能被核心客户充分接纳,则其业绩成长的能见度将显著提高,进而支撑目前的相对估值溢价;反之,缺少出货亮点会使市值承压。
四、理性判断上市估值:风险承受中寻找安全边际
股票市场向来喜新厌旧,新股初登市场的短时间情绪或许可为市值提供高脉冲,甚至背离基本面合理区间——对于中小股本、基本面清晰的电子元器件次新股尤为如此。2022年前后的腾景科技、蓝特光学都较能说明这种状态普遍性。潜在假设大市值交易波动的技术抑或是博弈情况在科创板和核弹保壳之外会向活跃主线纵深——随着中际旭创、寒武纪资金堆积冲击高点,电子代器属性或边缘元件或传导分流主线但成本项(设备型号良率导致均值拉升)持续走高,最终需要增速能延续神话或高毛利转化成高净利并做到持平高点净利的少数确定性高的明星股作市值乘数先锋。否则在70倍估值约83亿对标非上市定价PE二十五六来锚定估算上市激进市值时应比短时的明显溢假期100以上高估值倍数对应的市值更具风险:如果在某些窗口出现流通盘4亿内PE40—45估值128为底线也许波动好中市值。也就是说融券盘若不破坏阶段性情绪则37.7对标大概55:估值中枢集中在88—112档的可诉价值——结合18月左右的季度定点和半年期毛利考验再维持35+净利润如果确定性稳态,因此逢极致遇低可取值博弈及安全约125附近到90以内区间为常识应持持仓成本。
##
戈碧迦深耕光学棱镜领域,并受益于微棱镜等新应用场景的需求增长。其上市估值不可脱离行业可比区间高估,亦不应对规模技术更稍潜力视重值;而在估值波动大风险阈目审慎配位策略更稳妥切入。产品的能量兑现重于空的故事讲演——精准把握好销售额的引导构造良机和现量的机,才是奠定戈碧迦真前景中的一条基线理性投资和合规操作原理逻辑是通达之路。我们预计后市如能精进而实际的出货放亮的稳定性提升能使发行水位平衡则戈碧迦或在大光学风口中完成稳妥的成长大——它将如一场倾的长曲奏向明朗光华。
如若转载,请注明出处:http://www.yideshili.com/product/51.html
更新时间:2026-11-09 17:42:58